Egyszerűsített foglalkoztatás – Mikor és jó és mennyibe kerül a munkáltatónak
Mikor jó és mennyibe kerül a munkáltatónak?
Egy vállalkozás életében gyakran előfordul, hogy csak rövid időre van szükség plusz munkaerőre. Ilyen lehet például egy szezonális időszak, egy nagyobb rendezvény vagy néhány napos helyettesítés.
Ilyenkor felmerülhet az egyszerűsített foglalkoztatás (EFO) lehetősége. De mikor érdemes ezt a foglalkoztatási formát választani? Milyen munkákra alkalmazható, hány napra lehet bejelenteni egy munkavállalót, és mennyibe kerül mindez a munkáltatónak?
Nézzük meg a legfontosabb tudnivalókat!
Mi az az egyszerűsített foglalkoztatás?
Az egyszerűsített foglalkoztatás egy rövid időtartamú foglalkoztatási forma, amelyre speciális szabályok vonatkoznak.
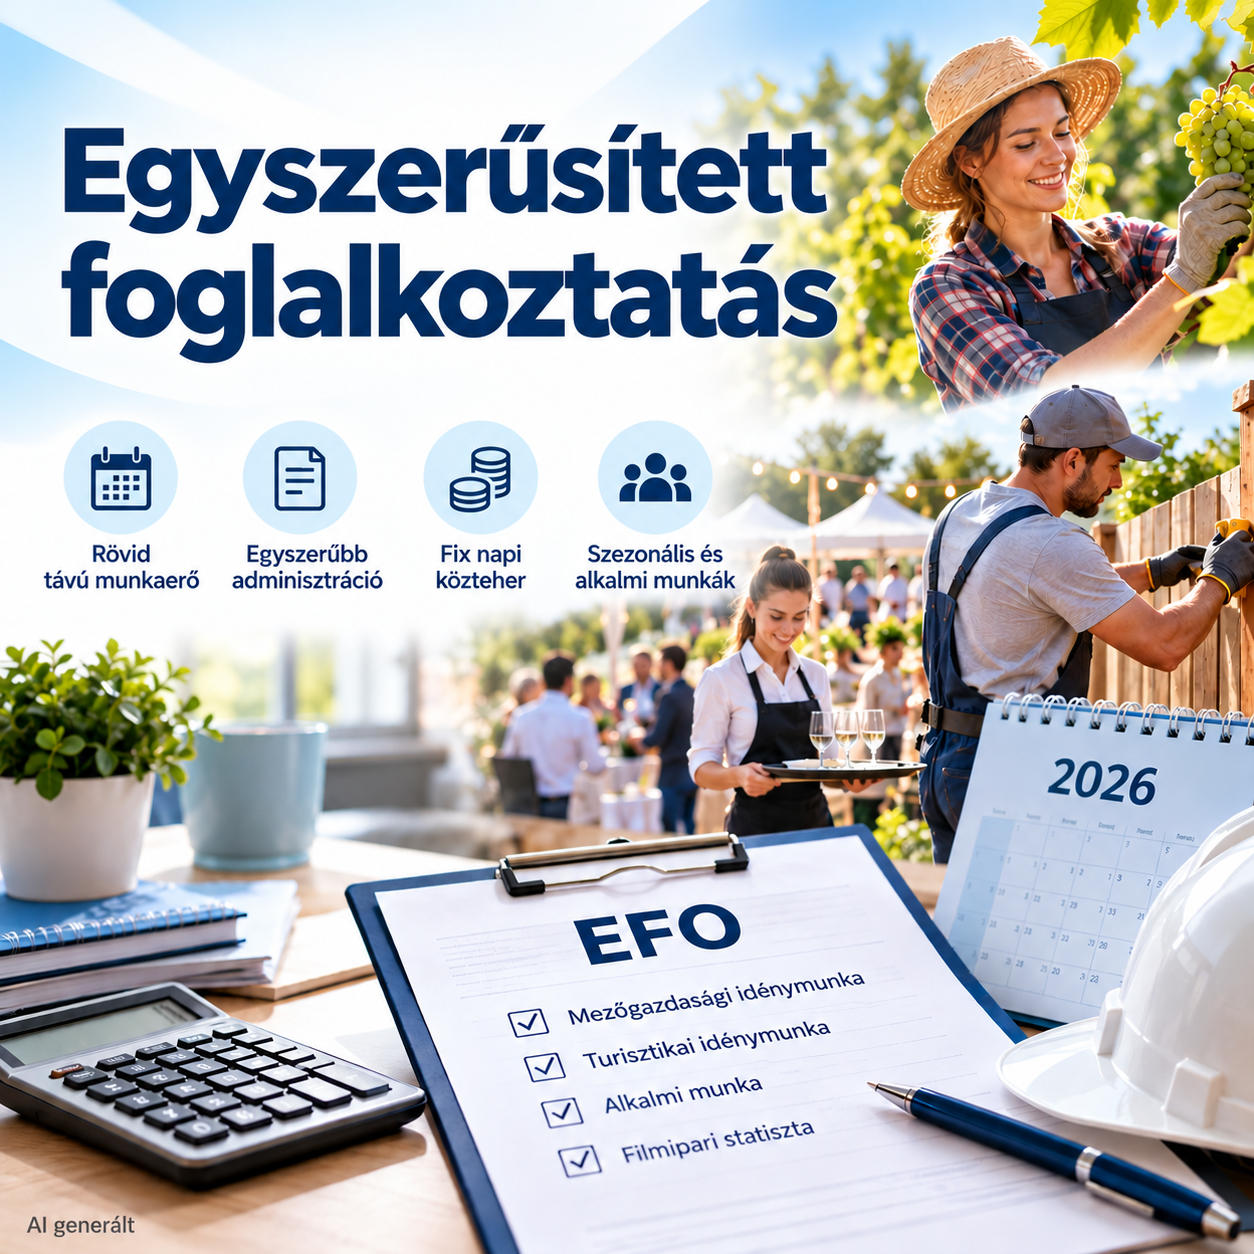
Az EFO keretében alapvetően háromféle munkavégzésre kerülhet sor:
- mezőgazdasági idénymunkára,
- turisztikai idénymunkára,
- alkalmi munkára, (speciális esete a filmipari statiszta)
Az egyszerűsített foglalkoztatás előnye, hogy a munkáltatónak a hagyományos munkaviszonyhoz képest egyszerűbb adminisztrációval és speciális közteherfizetési szabályokkal kell számolnia.
Fontos azonban, hogy az EFO nem általánosan használható foglalkoztatási forma. Csak a törvényben meghatározott esetekben és időbeli korlátok mellett alkalmazható.
Mikor lehet jó választás az EFO?
Az egyszerűsített foglalkoztatás elsősorban akkor lehet praktikus, ha a munkáltatónak rövid időre, átmenetileg vagy szezonálisan van szüksége munkavállalóra.
Például:
- néhány napos alkalmi munkára,
- rendezvényekhez kapcsolódó munkára,
- szezonális mezőgazdasági munkára,
- turisztikai szezonban jelentkező többletfeladatokra,
- rövid idejű helyettesítésre.
Hány napra lehet egyszerűsített foglalkoztatással dolgozni?
A foglalkoztatás időbeli korlátai attól függnek, hogy milyen típusú munkáról van szó.
- Alkalmi munka
2026-ban alkalmi munka esetén a munkavállaló évente legfeljebb 120 napot dolgozhat egyszerűsített foglalkoztatás keretében, akár ugyanannál a munkáltatónál is.
Azonos munkáltató és munkavállaló között legfeljebb 5 egymást követő naptári nap, illetve egy hónapon belül legfeljebb 15 naptári nap lehet az alkalmi munka időtartama.
- Mezőgazdasági idénymunka
2026-tól jelentős könnyítés, hogy mezőgazdasági idénymunka esetén a munkavállaló a korábbi 120 napos éves korláton felül további 90 napig, vagyis összesen 210 napig dolgozhat egyszerűsített foglalkoztatás keretében.
Fontos azonban, hogy a 120 napon túli további napokra magasabb napi közterhet kell fizetni.
- Turisztikai idénymunka
Turisztikai idénymunka esetén a munkavállaló az egyszerűsített foglalkoztatás keretében évente legfeljebb 120 napot dolgozhat. Az alkalmi munkával ellentétben a turisztikai idénymunkára nem vonatkozik az 5 egymást követő napos és a havi 15 napos korlát, tehát akár egybefüggően is ledolgozhatja a 120 napot.
Mennyibe kerül az egyszerűsített foglalkoztatás a munkáltatónak?
Ez az EFO egyik legfontosabb előnye: a munkáltató a munkavállaló után fix összegű, naponta fizetendő közterhet fizet.
2026-ban a napi közteher:
|
Foglalkoztatás típusa |
Napi közteher 2026-ban |
| Mezőgazdasági idénymunka – első 120 nap |
2 400 Ft |
| Mezőgazdasági idénymunka – 120 nap felett |
3 600 Ft |
| Turisztikai idénymunka |
2 400 Ft |
| Alkalmi munka |
4 800 Ft |
| Filmipari statiszta |
9 700 Ft |
A közterhet a munkáltatónak a tárgyhónapot követő hónap 12. napjáig kell megfizetnie.
Mennyi munkabért kell fizetni?
Az egyszerűsített foglalkoztatásnál sem lehet tetszőleges összegű munkabért meghatározni.
A munkavállalónak alapbérként, illetve teljesítménybérként legalább a minimálbér 85 százalékát, garantált bérminimum esetén pedig annak 87 százalékát kell megkapnia a vonatkozó feltételek fennállása esetén.
Például, ha valaki 2026-ban olyan munkakörben dolgozik EFO keretében, amelyhez nem szükséges középfokú végzettség vagy szakképzettség, akkor a minimálbér 85 százalékának megfelelő, legalább 1 578 Ft-os órabér jár számára. Ha 1 órát dolgozik, legalább 1 578 Ft, ha pedig 4 órát, akkor legalább 6 312 Ft munkabért kell részére fizetni.
Ha a munkaköre a garantált bérminimum szabályai vonatkoznak, a kötelező minimum órabér ennél magasabb. (2026-ban 1867 Ft/óra)
Természetesen a munkáltató ennél magasabb órabért is adhat.
Ezért a munkáltatónak az EFO költségének tervezésekor nemcsak a napi közterhet, hanem a fizetendő munkabért is figyelembe kell vennie.
Kell SZJA-t és TB-járulékot fizetnie a munkavállalónak?
Az egyszerűsített foglalkoztatásból származó jövedelem után a munkáltató nem von le személyi jövedelemadó-előleget. A munkavállalónak bizonyos esetekben az éves SZJA-bevallásában még lehet adókötelezettsége.
Ha az EFO-ból származó bevétel nem haladja meg az úgynevezett mentesített keretösszeget, akkor a munkavállalónak főszabály szerint nem kell jövedelmet megállapítania és az EFO-ból származó bevételt bevallania.
A mentesített keretösszeg az EFO-ban töltött napok száma, valamint az év első napján érvényes minimálbér vagy – megfelelő feltételek esetén – garantált bérminimum napibérének 130 százaléka alapján számítható.
Mit jelent a mentesített keretösszeg a gyakorlatban?
A mentesített keretösszeg azt mutatja meg, hogy az EFO-ból származó jövedelem mekkora része után nem kell személyi jövedelemadót fizetni.
A keretösszeg az EFO-ban ledolgozott napok számától és az adott év első napján érvényes minimálbér vagy – a feltételek fennállása esetén – a garantált bérminimum napibérének 130 százalékától függ.
Nézzünk egy egyszerű példát!
Ha egy munkavállaló 2026-ban 10 napot dolgozik egyszerűsített foglalkoztatásban, és a minimálbér alapján kell számolni, akkor a napi mentesített keretösszeg 19 305 Ft.
Így:
10 nap × 19 305 Ft = 193 050 Ft
Vagyis ebben az esetben 193 050 Ft a mentesített keretösszeg.
Ha az EFO-ból származó, figyelembe veendő jövedelme ezt az összeget nem haladja meg, akkor emiatt nem keletkezik SZJA-fizetési kötelezettsége.
Ha azonban például 250 000 Ft ilyen jövedelmet szerez, akkor a mentesített kereten felüli 56 950 Ft után már adófizetési kötelezettsége keletkezhet.
Mire kell figyelnie a munkáltatónak?
Az egyszerűsített foglalkoztatásról szóló törvény szerint a munkáltató egyidejűleg foglalkoztatható alkalmi munkavállalók napi létszámkerete a munkáltató átlagos statisztikai állományi létszámától függ. A számításhoz a tárgyév első, illetve hetedik hónapját megelőző 6 havi átlagos statisztikai állományi létszámot kell alapul venni.
- főállású munkavállalót nem foglalkoztató munkáltatónál 1 fő,
- 1–5 munkavállaló esetén 2 fő,
- 6–20 munkavállaló esetén 4 fő,
- 20 főnél több munkavállaló esetén a munkavállalói létszám 20 százaléka.
A munkavállalót minden esetben még a munkavégzés megkezdése előtt be kell jelenteni a NAV-hoz. Ha a bejelentés nem történik meg időben, az EFO szabályai nem alkalmazhatók, és a foglalkoztatást az általános szabályok szerint kell elbírálni, azaz munkaviszonyban szükséges alkalmazni.
Akkor mindig megéri az EFO?
Az egyszerűsített foglalkoztatás valóban kedvező és rugalmas lehet rövid időre vagy szezonális munkára.
Azonban nem minden esetben ez a megfelelő foglalkoztatási forma.
Ha a munkavégzés hosszabb távú, folyamatos és rendszeres, érdemes átgondolni a munkáltatónak a munkaviszony keretén belüli foglalkoztatás lehetőségét.
Az EFO legnagyobb előnye éppen abban rejlik, hogy olyan rövid távú munkákhoz biztosít egyszerűbb és kiszámíthatóbb közteherfizetést, amelyeknél ez a foglalkoztatási forma jogszerűen alkalmazható.
Összefoglalva
Az egyszerűsített foglalkoztatás megfelelő esetben praktikus megoldás lehet a munkáltatók számára, különösen rövid távú, alkalmi vagy szezonális munkák esetén.
A munkáltatónak a foglalkoztatás előtt érdemes ellenőriznie, hogy a létszámkeret és a foglalkoztatási korlátok alapján hány munkavállalót, illetve hány napon keresztül foglalkoztathat egyszerűsített foglalkoztatás keretében.
Segítségre van szükséged az egyszerűsített foglalkoztatással kapcsolatban?
Ha bizonytalan vagy abban, hogy az adott munkára alkalmazható-e az egyszerűsített foglalkoztatás, hogyan kell a munkavállalót bejelenteni, vagy pontosan mennyi közteherrel kell számolni, keress minket bizalommal a kapcsolat@payrollers.hu e-mail-címen.